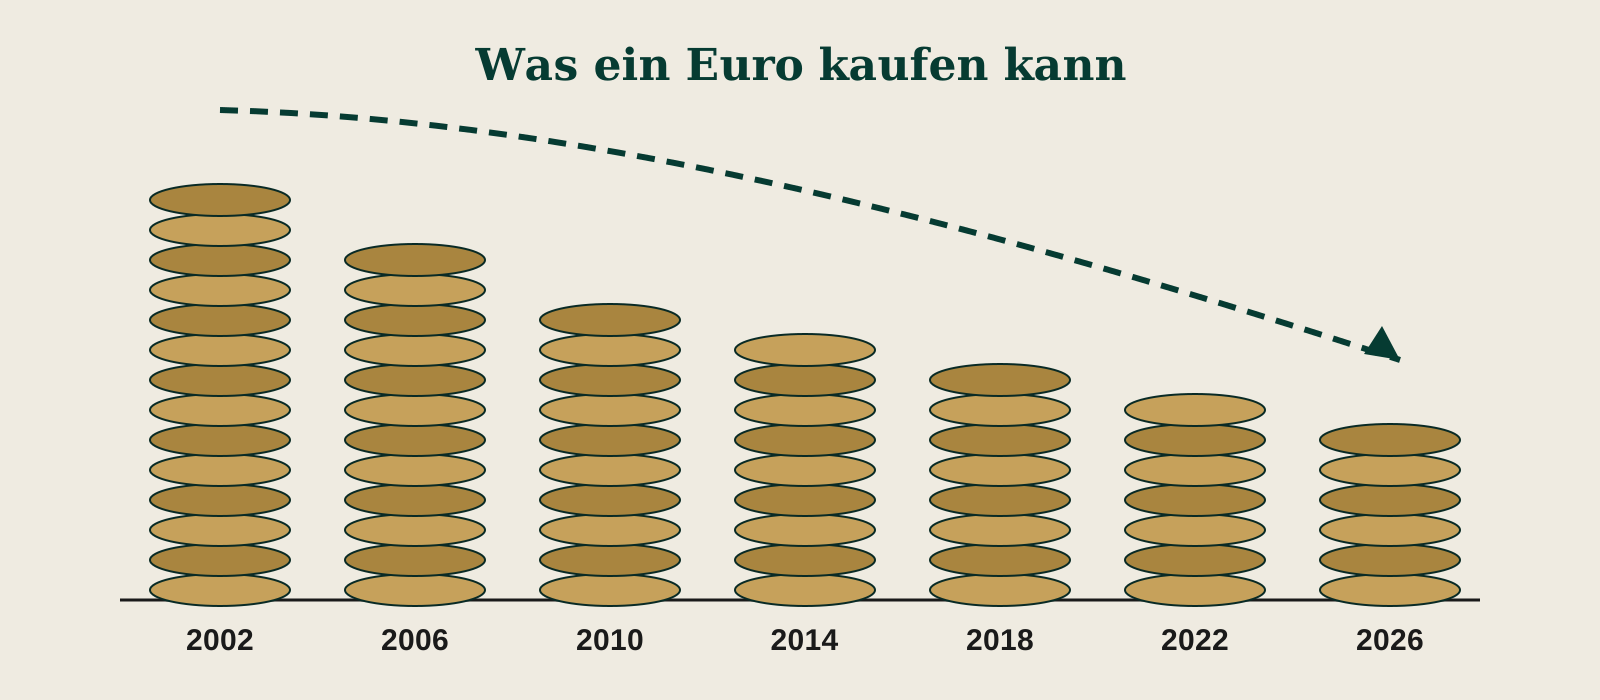
Erinnern Sie sich an 2002? Ein Liter Milch kostete rund 55 Cent. Heute zahlen Sie dafür etwa 1,60 Euro.[1]
Die Milch ist dieselbe. Ihr Geld ist weniger wert. Darum geht es hier. Keine Panik, kein Weltuntergang. Eine einfache Rechnung, die Sie selbst nachprüfen können.
Kurze Frage: Haben Sie an der Kasse schon mal gedacht „Das war doch früher günstiger“? Dann kennen Sie Inflation schon.
Inflation in einem Satz
Die Preise steigen, Ihr Geld bleibt gleich. Also kaufen Sie weniger dafür. Das ist alles. Ein 100-Euro-Schein bleibt ein 100-Euro-Schein. Aber im Supermarkt, an der Tankstelle und beim Handwerker bekommen Sie jedes Jahr weniger dafür.
Ökonomen sagen Kaufkraftverlust. Ich sage: der leise Dieb. Er nimmt nie viel auf einmal, zwei bis drei Prozent im Jahr. Deshalb merkt ihn kaum jemand. Bis man zurückschaut.
Die Beweise – schwarz auf weiß
Sie müssen mir nichts glauben. Alle Zahlen hier kommen von der Deutschen Bundesbank und vom Statistischen Bundesamt. Prüfen Sie nach.[2][3][4]
1,56 €
braucht man 2025, um zu kaufen, was 2002 ein Euro kostete (Bundesbank)
+22 %
höhere Verbraucherpreise 2025 gegenüber 2020 – in nur fünf Jahren
2,8 %
Inflationsrate im Oktober 2026 – nach 3,3 % im September
Grafik · Inflationsrate in Deutschland
Jahresdurchschnitte des Verbraucherpreisindex, Oktober 2026 vorläufiger Monatswert. Quelle: Statistisches Bundesamt[4][5][11]
Lesen Sie die erste Zahl noch einmal. Wer 2002 einen Euro zur Seite gelegt hat, hat heute immer noch einen Euro. Dafür bekommt er aber nur noch, was damals rund 64 Cent gekostet hat. Mehr als ein Drittel ist weg. Ohne Crash, ohne Pleite. Nur durch Zeit.
Grafik · Was Alltägliches 2002 und 2025 kostete
Die Milch hat sich fast verdreifacht (+191 %), das Kinoticket wurde um 64 % teurer. Quelle: Sparkasse[1]
Und es geht weiter: Im September 2026 lag die Teuerung laut Statistischem Bundesamt bei 3,3 Prozent. So hoch war sie zuletzt im Dezember 2023.[4]
Was mit 100.000 Euro passiert, die „sicher“ liegen
Ein Beispiel: 100.000 Euro auf dem Konto, ohne Zinsen. Die Inflation liegt im Schnitt bei 2,5 Prozent im Jahr. So entwickelt sich die Kaufkraft:
Heute
100.000 €
Nach 10 Jahren
78.120 €
Nach 20 Jahren
61.027 €
Nach 30 Jahren
47.674 €
Beispielrechnung: 100.000 € unverzinst, 2,5 % Inflation pro Jahr, Kaufkraft in heutigem Geld.
Nach 30 Jahren ist mehr als die Hälfte weg. Das ist ungefähr dann, wenn ein heute 37-Jähriger in Rente geht. Das Geld ist sicher. Sein Wert nicht.
Rechnung · Ihren Kaufkraftverlust selbst ausrechnen
Formel: Kaufkraft = Betrag ÷ (1 + Inflationsrate)Jahre
Beispiel: 10.000 € auf dem Konto, 3 % Inflation, 10 Jahre
10.000 ÷ 1,0310 = 10.000 ÷ 1,344
Kaufkraft nach 10 Jahren: 7.441 € – also 2.559 € weniger
Die 72er-Regel: Ihr Werkzeug für den Kopf
Ein einfacher Trick aus der Finanzwelt: Teilen Sie 72 durch die Inflationsrate. Das Ergebnis zeigt ungefähr, nach wie vielen Jahren Ihr Geld nur noch die Hälfte wert ist.
Bei 2 % Inflation: 72 ÷ 2 = 36 Jahre bis zur Halbierung.
Bei 3 % Inflation: 72 ÷ 3 = 24 Jahre bis zur Halbierung.
Die Regel funktioniert auch andersherum. Wächst Ihr Vermögen mit 7 Prozent im Jahr, verdoppelt es sich in rund zehn Jahren. Die Mathematik arbeitet immer. Die Frage ist nur, für wen.
Das Sparer-Paradox
Die Deutschen sparen viel. Laut Bundesbank liegen rund 3,5 Billionen Euro der privaten Haushalte als Bargeld und auf Bankkonten.[6] Genau diese sicheren Anlagen verlieren am meisten gegen die Inflation. Die Bundesbank selbst schreibt: Im zweiten Quartal 2026 war die reale Rendite für die Mehrheit der Haushalte negativ.[7]
Heißt: Die meisten Sparer in Deutschland sind nach Abzug der Teuerung ärmer geworden. Obwohl sie alles richtig gemacht haben.
Fairerweise: Die Löhne sind langfristig meist schneller gestiegen als die Preise. Von 2001 bis 2023 wuchs das durchschnittliche Nettogehalt um 71 Prozent, die Preise um 51 Prozent.[1] Wer arbeitet, bekommt einen Ausgleich. Ihr Erspartes nicht. Es hat keine Gehaltsverhandlung. Es hat nur Sie.
„Die Frage ist nicht, ob die Inflation Ihr Geld angreift. Die Frage ist nur, ob Sie dabei zusehen.“
Was dem leisen Dieb die Tür verschließt
Gegen Inflation hilft Eigentum an Werten, die mit den Preisen mitwachsen. Historisch vor allem drei:
Immobilien: Mieten steigen mit dem Preisniveau. 2025 stiegen die Nettokaltmieten laut Statistischem Bundesamt um 2,1 Prozent.[5] Gleichzeitig wird ein Kredit in Euro jedes Jahr real kleiner.
Unternehmensanteile: Unternehmen geben steigende Kosten an ihre Kunden weiter. Wer beteiligt ist, wächst langfristig mit. Mit Schwankungen.
Edelmetalle: Gold lässt sich nicht beliebig vermehren und speichert seit Jahrtausenden Wert. Ohne Zinsen, aber auch ohne Versprechen einer Notenbank.
Jeder Baustein hat eigene Chancen und Risiken. Keiner passt automatisch zu jedem. Deshalb fange ich nie mit einem Produkt an. Ich fange mit Ihrer Lage an: Was haben Sie, was wollen Sie, wie viel Schwankung halten Sie aus?
Möchten Sie wissen, wie viel Kaufkraft Ihr Erspartes schon verloren hat? Dann nehmen Sie sich 15 Minuten, und wir rechnen es gemeinsam durch.
Der Zirkel-Test zeigt Ihnen in einer Minute, ob wir zusammenpassen.