Viele Menschen öffnen irgendwann den Brief der Rentenversicherung und lesen die Zahl zweimal.
Der Schreck kommt selten von Faulheit. Er kommt fast immer von einem Missverständnis. Das räumen wir hier aus.
Haben Sie Ihre letzte Renteninformation wirklich gelesen? Wissen Sie, was davon nach Kranken- und Pflegeversicherung, Steuern und 20 Jahren Inflation übrig bleibt? Wenn nicht, lesen Sie weiter.
Das Missverständnis mit den 48 Prozent
Im Dezember 2025 hat der Bundestag das Rentenpaket beschlossen. Das Rentenniveau soll bis 2031 bei 48 Prozent bleiben.[3] Viele hören: Ich bekomme die Hälfte meines Gehalts. Das stimmt nicht.
Das Rentenniveau ist eine Rechengröße. Es vergleicht die sogenannte Standardrente mit dem Durchschnittslohn. Diese Standardrente bekommt nur, wer 45 Jahre ohne Pause genau den Durchschnittslohn verdient und eingezahlt hat. Kein Studium, keine Elternzeit, keine Teilzeit, keine Arbeitslosigkeit. Wie viele Menschen kennen Sie, auf die das passt?
Und selbst dieser perfekte Standardrentner kommt 2025 auf rund 1.836 Euro. Brutto, also vor Kranken- und Pflegeversicherung und vor Steuern.[2]
Was Rentner tatsächlich bekommen
1.195 €
durchschnittliche Altersrente Ende 2025 (Zahlbetrag) laut Deutscher Rentenversicherung
994 €
durchschnittliche Altersrente von Frauen – Männer: 1.449 €
18,9 %
der Ruheständler ab 65 gelten als armutsgefährdet (Destatis, EU-SILC 2025)
Grafik · Rente im Vergleich
Netto-Ersatzquote der Pflichtrente (OECD-Berechnung)
Oben: durchschnittliche Altersrente Ende 2025 (Zahlbetrag). Unten: Anteil des letzten Nettoeinkommens, den die Pflichtrente nach vollem Erwerbsleben ersetzt. Quellen: Deutsche Rentenversicherung, OECD[1][11]
Fast jeder fünfte Mensch im Ruhestand gilt als armutsgefährdet. Die Grenze lag 2025 für Alleinlebende bei 1.445 Euro netto im Monat.[5][6] Das sind keine Einzelfälle. Das sind Nachbarn, Eltern, Großeltern.
Warum es schwieriger wird
Die gesetzliche Rente läuft im Umlageverfahren. Wer heute arbeitet, zahlt die Renten von heute. Anfang der 1960er kamen auf einen Rentner sechs Beitragszahler. Heute sind es etwa zwei. 2030 werden es laut Institut der deutschen Wirtschaft nur noch rund 1,5 sein.[7]
Beitragszahler je Altersrentner
1962
6
Heute
ca. 2
2030 (Prognose IW Köln)
ca. 1,5
Die 48 Prozent gelten bis 2031. Danach sinkt das Rentenniveau laut Modellrechnung des IMK bis 2040 auf etwa 46 Prozent.[4] Gleichzeitig leben wir länger. 2023 bezogen Rentner im Schnitt 20,5 Jahre Rente, vier Jahre länger als 2002.[8] Mehr Jahre, weniger Einzahler. Das ist Demografie.
Ihre persönliche Lücke – in drei Zeilen
Die Rentenlücke ist der Unterschied zwischen dem, was Sie im Alter brauchen, und dem, was die Rente zahlt. Ein einfaches Beispiel:
Sie brauchen im Ruhestand monatlich: 2.400 €
Ihre gesetzliche Rente netto: 1.400 €
Ihre monatliche Lücke: 1.000 €
Über 20 Jahre Ruhestand: 1.000 € × 12 × 20 = 240.000 € – noch ohne Inflation.
Beispielrechnung mit angenommenen Werten. Ihre persönlichen Zahlen ergeben sich aus Ihrer Renteninformation und Ihren Ausgaben.
240.000 Euro. Diese Summe lässt sich aufbauen. Der wichtigste Faktor dafür ist Zeit. Wichtiger als Ihr Einkommen.
Die Rentenlücke als Bergwanderung
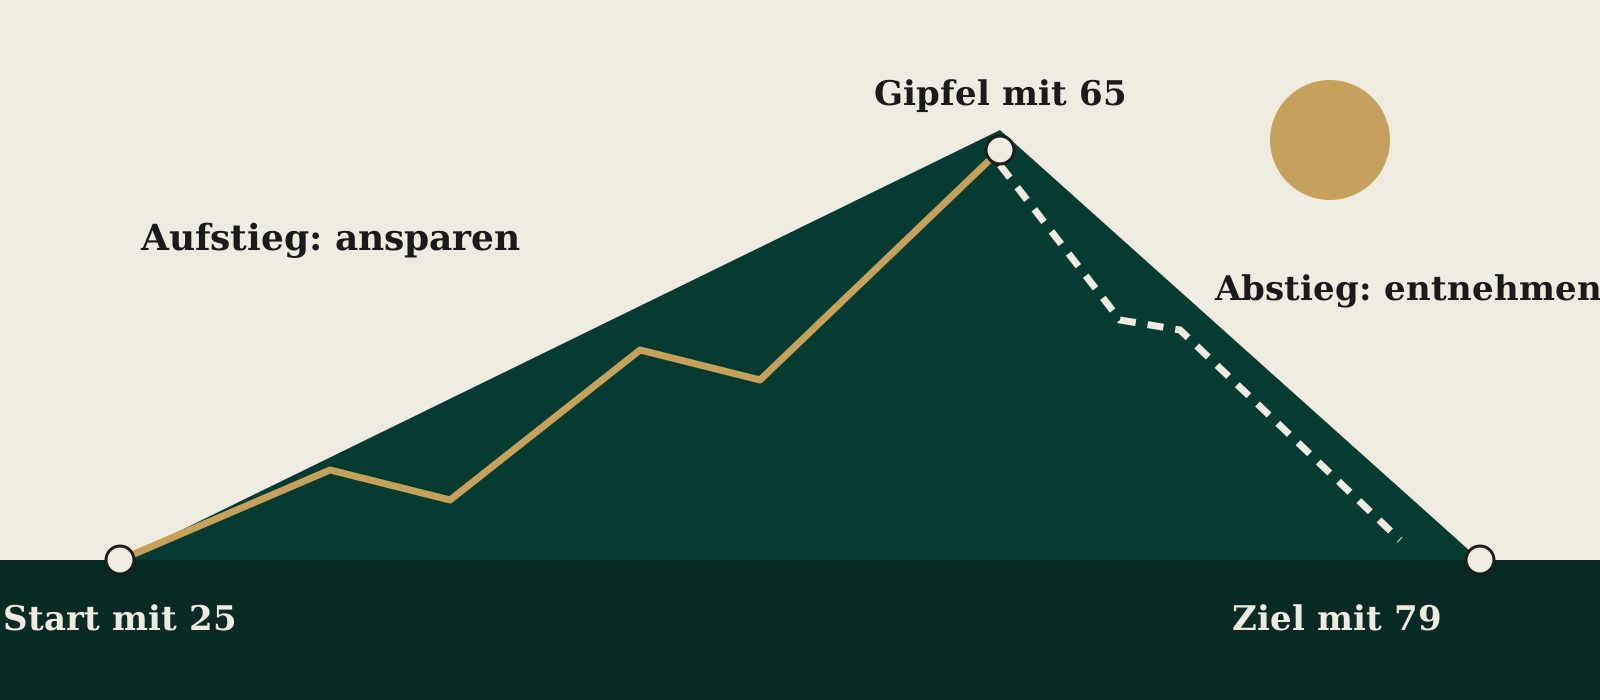
Stellen Sie sich Ihr Finanzleben als Bergwanderung vor. 40 Jahre geht es nach oben: Sie arbeiten und legen Geld zur Seite. Mit 65 sind Sie auf dem Gipfel. Dann geht es bergab, und Sie leben von dem, was Sie mit hochgebracht haben. Die Frage ist: Wie hoch muss der Gipfel sein, damit es bis unten reicht?
Die Lebenslinie im Beispiel
Rechnen wir es durch. Schritt für Schritt, ohne Fachchinesisch.
Was Sie heute zum Leben brauchen
Sie sind 25 und möchten im Alter so leben wie heute mit 4.000 Euro netto im Monat.
Was die Inflation daraus macht
Die Preise steigen. Bei 3 Prozent Inflation kostet derselbe Lebensstandard in 40 Jahren rund 13.048 Euro im Monat. Mit 79 sind es rund 19.736 Euro. Sie bekommen dafür nicht mehr. Es ist dasselbe Leben zu höheren Preisen.
Was die gesetzliche Rente zahlt
Ihre Rente liegt bei 49 Prozent Ihres letzten Nettogehalts. Mit 65 wären das rund 6.394 Euro. Am ersten Tag fehlen also schon 6.655 Euro im Monat. Die Rente steigt mit, bis 79 auf rund 9.671 Euro. Die Lücke aber auch, auf 10.066 Euro.
Die durchschnittliche Lücke
Am Anfang fehlen 6.655 Euro, am Ende 10.066 Euro. Im Durchschnitt sind das (6.655 + 10.066) ÷ 2 = rund 8.360 Euro pro Monat, die aus eigenem Vermögen kommen müssen.
Wie hoch der Gipfel sein muss
Um knapp 15 Jahre lang jeden Monat 8.360 Euro zu entnehmen, während der Rest mit 2 Prozent weiterläuft, brauchen Sie mit 65 rund 1,29 Millionen Euro.
Keine Panik – das sind Euro von morgen
1,29 Millionen klingt unerreichbar. Aber das sind Euro aus dem Jahr 2066. In heutiger Kaufkraft sind es rund 395.000 Euro, und die 8.360 Euro im Monat entsprechen heute etwa 2.560 Euro. Groß, aber machbar. Vor allem, wenn man früh anfängt.
Der größte Hebel: Was Ihr Geld verdient
Wie viel müssen Sie dafür 40 Jahre lang jeden Monat zurücklegen? Das hängt fast nur von einer Zahl ab: wie viel Ihr Geld im Jahr erwirtschaftet.
Monatliche Sparrate für 1,29 Mio. € in 40 Jahren
Beispielrechnung: monatliche Einzahlung, monatliche Verzinsung, vor Kosten und Steuern. Inflation 3 % p. a. und Rente 49 % des letzten Nettos sind Annahmen.
Lesen Sie die Tabelle von oben nach unten. Bei 1 Prozent, also etwa auf dem Sparbuch, müssten Sie über 2.100 Euro im Monat sparen. Bei 7 Prozent sind es rund 490 Euro. Gleiches Ziel, ein Viertel des Aufwands. Das ist Zinseszins.
Höhere Renditen gibt es nicht geschenkt. Sie bedeuten mehr Schwankung und mehr Risiko, und garantiert ist keine. Langfristig haben Aktien und Immobilien laut der Langzeitstudie von Jordà, Schularick und Taylor real rund 7 Prozent im Jahr gebracht, sichere Anlagen 1 bis 3 Prozent. Unsere Aufgabe liegt dazwischen: so viel Rendite wie nötig, so wenig Risiko wie möglich.
Die gute Nachricht: Zeit ist ein Hebel
200 Euro im Monat, 30 Jahre auf dem Konto: Eingezahlt sind 72.000 Euro, am Ende sind es genau 72.000 Euro, vor Inflation. Dieselben 200 Euro mit 5 Prozent im Jahr ergeben rechnerisch rund 166.000 Euro. Mehr als die Hälfte davon sind Erträge.
Garantiert ist so eine Rendite nicht. Wer Ihnen das verspricht, sollte Sie misstrauisch machen. Aber die Vergangenheit gibt Orientierung: Laut Deutschem Aktieninstitut gab es mit einer breiten Anlage im MSCI World über mehr als 15 Jahre keinen Zeitraum mit Verlust.[9] Schwankungen ja, auch heftige. Aber wer Zeit hatte, wurde belohnt.
Der zweite Hebel ist das eigene Dach. 57 Prozent der Ruheständler ab 65 wohnen laut Destatis im Eigentum.[5] Wer im Alter keine Miete zahlt, braucht weniger Rente. Wer zusätzlich Mieteinnahmen hat, schließt die Lücke von der anderen Seite.
„Die gesetzliche Rente ist ein Fundament. Aber niemand würde in einem Haus wohnen wollen, das nur aus Fundament besteht.“
Selbst die Verbraucherzentrale rät, sich im Alter nicht nur auf die gesetzliche Rente zu verlassen.[10] Das ist kein Verkaufsargument. Das ist Konsens.
Wie groß ist Ihre persönliche Lücke? Wir rechnen sie in 15 Minuten durch. Mit Zahlen, nicht mit Angst.