Anna und Ben sind Geschwister. Beide verdienen gut, beide sind vernünftig. Ein Unterschied: Anna fängt mit 30 an, ihr Geld arbeiten zu lassen. Ben sagt sich: Später, wenn mehr übrig ist.
Anna und Ben sind ein Rechenbeispiel. Aber sie zeigen in einer einzigen Rechnung, worum es beim Vermögensaufbau geht.
Die Rechnung, die alles verändert
Beide legen 200 Euro im Monat an. Wir rechnen mit 5 Prozent Rendite im Jahr, als Annahme, nicht als Garantie. Beide hören mit 65 auf.
Anna – Start mit 30, 35 Jahre lang
Eingezahlt: 84.000 € · Vermögen mit 65: rund 227.000 €
Ben – Start mit 45, 20 Jahre lang
Eingezahlt: 48.000 € · Vermögen mit 65: rund 82.000 €
Beispielrechnung: monatliche Sparrate 200 €, angenommene Rendite 5 % p. a., monatliche Verzinsung, vor Kosten und Steuern.
Anna hat 36.000 Euro mehr eingezahlt. Sie hat aber rund 145.000 Euro mehr Vermögen. Der Unterschied ist Zeit. Will Ben mit 45 noch auf Annas Ergebnis kommen, muss er rund 553 Euro im Monat zurücklegen statt 200.
Grafik · Was 200 € im Monat in 35 Jahren werden
Beispielrechnung: 200 € monatlich, 35 Jahre, angenommene Renditen, vor Kosten und Steuern. Keine Garantie.
Rechnung · Warum Anna vorne liegt
Anna: 200 € × 12 × 35 Jahre = 84.000 € eingezahlt → rund 227.000 €
Ben: 200 € × 12 × 20 Jahre = 48.000 € eingezahlt → rund 82.000 €
Anna zahlt 36.000 € mehr ein …
… und hat rund 145.000 € mehr. Der Rest ist Zinseszins.
Sind Sie eher Anna oder eher Ben? Der beste Zeitpunkt anzufangen war gestern. Der zweitbeste ist heute.
Warum die meisten trotzdem Ben bleiben
Mehr als ein Viertel der Haushalte in Deutschland hat nach eigenen Angaben keine Ersparnisse.[1] Gleichzeitig ist das Geldvermögen der privaten Haushalte so hoch wie nie: Laut Bundesbank lag es Mitte 2026 bei über 9,8 Billionen Euro.[2] Ein großer Teil davon liegt auf Konten, deren reale Rendite für die meisten Haushalte negativ ist.[2]
Das Problem ist selten das Geld. Das Problem ist fehlende Struktur. Kein klares Ziel, kein fester Ablauf, kein Termin zur Überprüfung. Dann entscheidet der Alltag.
„Wer keinen Plan für sein Geld hat, für dessen Geld hat jemand anderes einen Plan.“
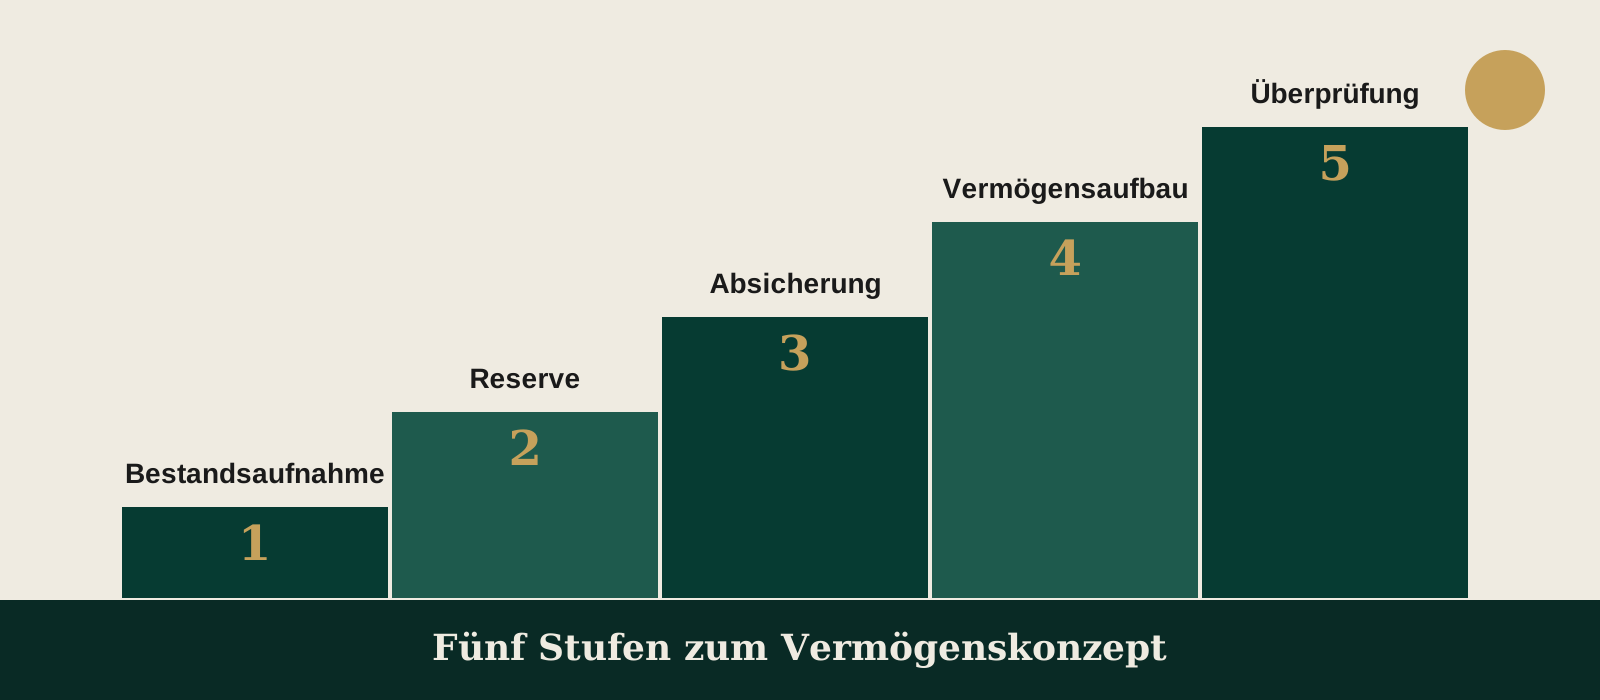
Die fünf Stufen eines Vermögenskonzepts
So gehen wir bei jedem vor, der in den Zirkel kommt. Die Reihenfolge ist fest. Jede Stufe trägt die nächste.
1. Bestandsaufnahme und Vertragscheck
Was haben Sie, was zahlen Sie, was brauchen Sie? Fast immer finden wir alte Verträge, die zu teuer sind oder doppelt laufen. Jeder Euro, der dort frei wird, arbeitet ab sofort für Sie. Ohne dass Sie auf etwas verzichten.
2. Liquiditätsreserve
Vor dem Investieren steht eine Reserve für Unvorhergesehenes, üblich sind drei bis sechs Monatsausgaben. Wer eine Reserve hat, muss in schlechten Zeiten nie zum falschen Zeitpunkt verkaufen.
3. Absicherung
Die großen Risiken wie Berufsunfähigkeit oder Haftung klären wir, bevor Vermögen aufgebaut wird. Ein Plan, den ein einziger Schicksalsschlag beendet, ist kein Plan.
4. Vermögensaufbau auf mehreren Säulen
Immobilien, Unternehmensanteile, Edelmetalle. Passend zu Ihrem Alter, Ihrem Einkommen und Ihrer Risikobereitschaft. Das Deutsche Aktieninstitut zeigt: Beim DAX gab es seit 1973 bei 15 Jahren Haltedauer keinen einzigen Zeitraum mit Verlust.[3] Zeit ist Ihr stärkster Partner.
5. Regelmäßige Überprüfung
Einmal im Jahr kommt alles auf den Tisch. Läuft der Plan? Hat sich Ihr Leben verändert? Muss etwas angepasst werden? Struktur heißt bewusst steuern.
Wie viel liegt in Ihren bestehenden Verträgen ungenutzt? Und wann fangen Sie an, wenn nicht jetzt?
Der Zirkel-Test dauert eine Minute. Das Gespräch danach 15. Die Entscheidung daraus trägt vielleicht die nächsten 30 Jahre.